

BUB-Autor der Ursprungsveröffentlichung: Günter Sehlhoff, Dipl.-Betriebswirt, Dipl.-Ing.
überarbeiteter Stand: Oktober 2026
Für Produktions- und Leistungsmitarbeiter sind Akkord- und Prämienvergütungen seit Langem bekannt. Die Frage ist jedoch, wie eine Erfolgsvergütung auf alle Beteiligten und Beschäftigten eines Unternehmens ausgeweitet werden kann und wie dadurch die Motivation zur gemeinsamen Leistung und zum Unternehmenserfolg gestärkt wird.
1. Zukunft und Zielsetzung
Alle am Unternehmen Beteiligten und Beschäftigten haben ein gemeinsames Interesse: ihre berufliche und wirtschaftliche Zukunft soll langfristig gesichert sein. Eine bessere Existenzsicherung kann entstehen, wenn die Beteiligten ihre Ziele miteinander abstimmen und dadurch zu einem gemeinsamen Verständnis gelangen. Am Anfang steht dabei häufig zunächst nur die Hoffnung auf eine bessere Entwicklung. Daraus kann sich jedoch eine gemeinsame Vorstellung von einer besseren betrieblichen und wirtschaftlichen Ordnung entwickeln.
Für jedes Unternehmen ist es deshalb entscheidend, die Mitarbeiter als wesentlichen Bestandteil des Unternehmens wahrzunehmen und sie aktiv an dessen Zukunft zu beteiligen. Die Zukunft des Unternehmens sollte auf einer klaren Zielsetzung beruhen. Dabei sollten möglichst alle Menschen einbezogen werden, die zur Leistung und zum Erfolg des Unternehmens beitragen können und wollen. Werden Ziele nicht verstanden – oder werden sie überhaupt nicht eindeutig festgelegt –, besteht die Gefahr, dass ein Unternehmen zwar handelt, aber nicht weiß, wohin es sich entwickelt. Unsicherheit ist dann vorprogrammiert.
Eine sichere Zukunftsgestaltung setzt daher voraus, dass alle Beteiligten in die gemeinsame Zielsetzung einbezogen werden. Wenn dieses gemeinsame Verständnis vorhanden ist, steigt die Wahrscheinlichkeit, dass das Unternehmensziel auch gemeinsam erreicht wird.
2. Das Unternehmensziel
Die Zukunft eines Unternehmens hängt wesentlich davon ab, ob das angestrebte Unternehmensziel tatsächlich erreicht wird.
Unter einem Unternehmensziel ist deshalb ein Ziel zu verstehen, das allen Beteiligten und Beschäftigten vermittelt wird und das sie verstehen und mittragen können. Bleibt das gemeinsame Ziel dagegen nur eine Vorstellung oder Utopie, kann es seine Wirkung nicht entfalten. Erkennen sich die Beschäftigten und Beteiligten als Gemeinschaft und als gemeinsame Erfolgsmannschaft, entsteht ein wichtiger sozialer Aspekt: Alle arbeiten auf ein gemeinsames Ergebnis hin. Genau hier setzt die Erfolgsvergütung für alle am und im Unternehmen an. Vergütung ist das Entgelt für die beauftragte und erbrachte Leistung eines Mitarbeiters. Die Zahlung der Vergütung gehört zu den Hauptpflichten aus einem Mitarbeiter-, Werk- oder Dienstvertrag. Der Erfolg sollte deshalb immer zielorientiert gestaltet und realisiert werden. Im Mittelpunkt stehen die Zielsetzung des Unternehmens und damit die langfristige Sicherung der Existenz aller Beteiligten und Beschäftigten.
Qualitatives und quantitatives Ziel
Wie in Bild 1 dargestellt, lässt sich das Unternehmensziel grundsätzlich in zwei Dimensionen gliedern.
Das qualitative Ziel beschreibt zunächst die gewünschte Entwicklung in Form von Wunsch, Vorstellung, Vision oder Absicht. Es sollte von allen Beteiligten verstanden und möglichst auch ausdrücklich bestätigt werden. Eine schriftliche Bestätigung durch die Beteiligten kann dabei deutlich machen, dass das Ziel tatsächlich gemeinsam getragen wird.
Auf dieser Grundlage kann anschließend das quantitative Ziel entwickelt werden. Hier werden die erforderlichen Strukturen und Kennzahlen festgelegt. Das qualitative Ziel erhält dadurch einen konkreten zahlenmäßigen Ausdruck. Das quantitative Ziel beschreibt somit anhand konkreter Daten die Einflussgrößen, die Entwicklung und die IST-Situation und schafft damit die Grundlage für ein SOLL-Konzept.
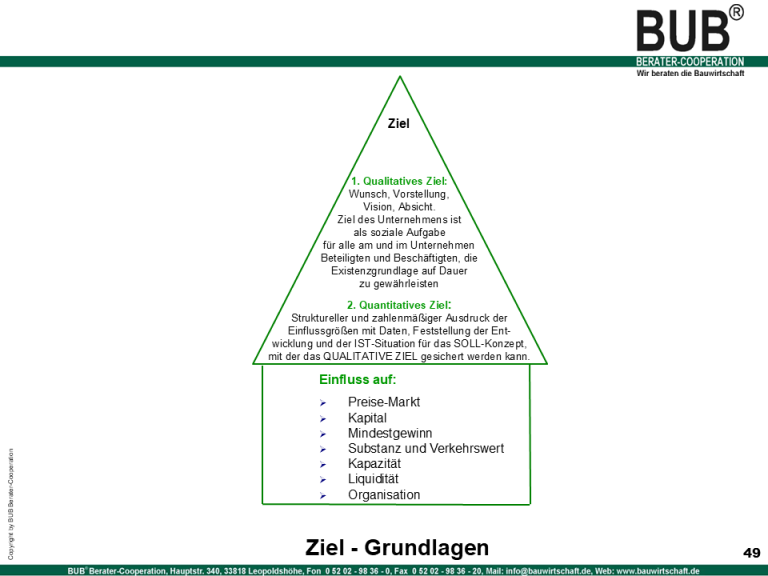
Bild 1
3. Erfolgszahlen und Gewinn
Die Erfolgsvergütung soll für alle Beteiligten einen Leistungsanreiz darstellen. Wenn alle Beschäftigten in das System einbezogen werden, müssen deshalb auch die maßgeblichen Anreiz- und Erfolgszahlen für alle bekannt sein. Wenn die Beteiligten durch ihre Handlungen und Leistungen den Unternehmenserfolg beeinflussen können und sollen, wird dieser Erfolg zu einer wichtigen Grundlage für die langfristige Existenzsicherung.
Entscheidend ist dabei die jeweilige Ausgangssituation des Unternehmens (Bild 2).
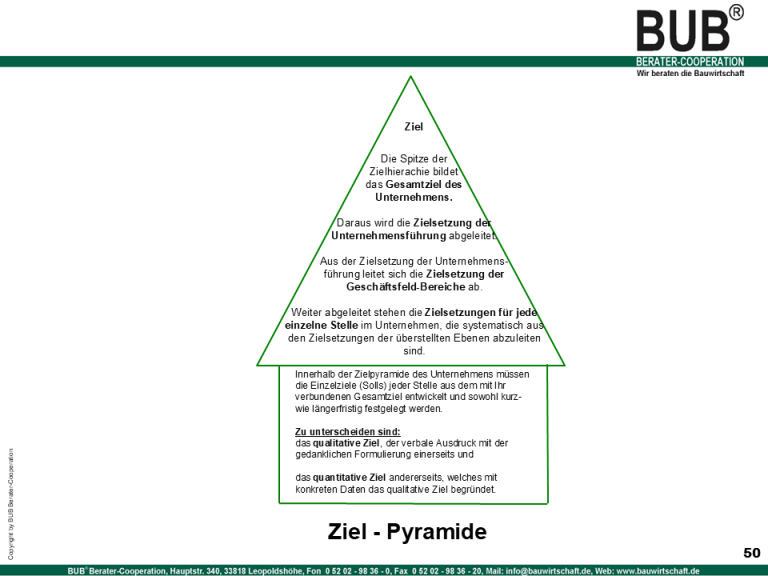
Bild 2
Für die Gesamtunternehmung kann es sinnvoll sein, die Mindestüberdeckung als entscheidende Erfolgsgröße festzulegen. Der Begriff „Überdeckung“ wird dabei anstelle des Begriffs „Gewinn“ verwendet. Wird die festgelegte Mindestüberdeckung in den jeweiligen Perioden erreicht, kann eine Erfolgsbeteiligung einsetzen. Ein Betrag, der über die Mindestüberdeckung hinaus erwirtschaftet wird, könnte beispielsweise folgendermaßen verteilt werden:
-
30 bis 50 % verbleiben im Unternehmen,
-
50 bis 70 % werden auf Führungs- und Mitarbeiterkräfte verteilt.
Die Verteilung erfolgt dabei in den festgelegten Relationen. Da das Unternehmensergebnis grundsätzlich für das gesamte Jahr ausgewiesen wird, ist es sinnvoll, die entsprechenden Vorgaben bereits monatlich, vierteljährlich oder halbjährlich zu planen. Dadurch werden zusätzliche Überdeckungen zeitnah sichtbar und können unmittelbar als Leistungsanreiz eingesetzt werden.
4. Erfolgsbeteiligung
Jedes Unternehmen benötigt wirtschaftlichen Erfolg, um seine Zukunft zu sichern und sich weiterzuentwickeln. Damit ist zugleich die langfristige Existenzsicherung des Unternehmens und aller daran Beteiligten angesprochen.
Für die Beschäftigten ist dabei insbesondere das Einkommen von Bedeutung. Soll dieses Einkommen durch eine Erfolgsbeteiligung gesteigert werden, erscheint es sinnvoll, die Erfolgsbeteiligung in gleichen Relationen auf die jeweiligen gesetzlichen Einkommensbezüge zu beziehen. Diese einheitlichen Relationen können die Grundlage für einen gemeinsamen Leistungsanreiz bilden. Mit der Erfolgsbeteiligung wird der Unternehmenserfolg verteilt. Allen Beteiligten wird dadurch von Anfang an deutlich, dass der Erfolg das Ergebnis gemeinsamer Leistung ist und entsprechend gemeinsam verteilt werden soll. Eine solche Erfolgsbeteiligung setzt deshalb auch einen entsprechenden Einsatz zur Gestaltung des Unternehmenserfolgs voraus. In kleinen und mittleren Unternehmen (KMU) lässt sich ein entsprechendes Modell vergleichsweise schnell einrichten. Bei größeren Unternehmen – insbesondere bei Unternehmen mit mehr als 1.000 Beschäftigten – können aufgrund der bestehenden Strukturen und der unterschiedlichen Erwartungen von Arbeitnehmern und Arbeitgebern andere Anforderungen entstehen.
Hier können Bereichsgliederungen erforderlich sein. Die an der Erfolgsbeteiligung teilnehmenden Beschäftigten leisten ihren jeweiligen Beitrag innerhalb ihres Leistungsbereichs. Leistungsstärkere können dabei schwächere Leistungserbringer unterstützen.
Die Erfahrung zeigt, dass die hierarchieübergreifende Einbindung aller Beteiligten in einen solchen Prozess die Motivation erhöhen kann. Die Werte und Ziele der Organisation werden dadurch zunehmend Bestandteil der individuellen Identität.
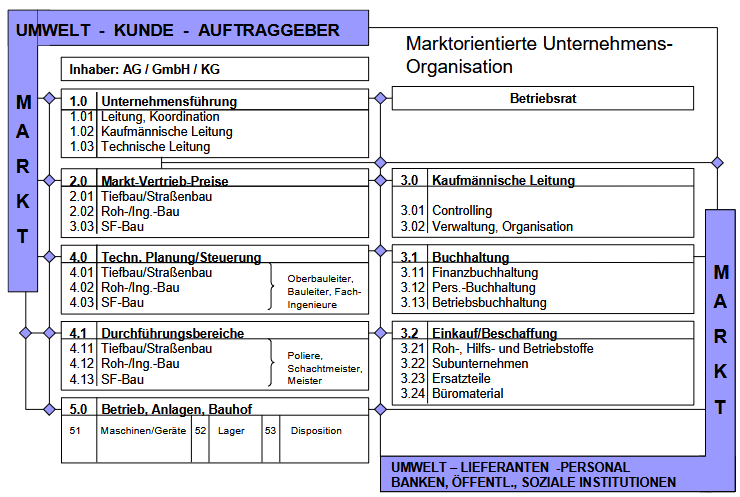
Bild 3 zeigt die für viele Unternehmen erforderliche betriebliche Struktur und deren Abhängigkeit vom Markt. Innerhalb der jeweiligen Unternehmensbereiche kann die Erfolgsbeteiligung dazu beitragen, individuelle Erfolgsziele zielorientiert zu entwickeln.
5. Formen der Erfolgsbeteiligung
Grundsätzlich lassen sich zwei Formen der materiellen Erfolgsbeteiligung unterscheiden.
5.1 Erfolgsbeteiligung über Lohn und Gehalt
Alle Mitarbeiter werden über ihre Lohn- beziehungsweise Gehaltszahlung an einer unternehmensbezogenen Erfolgsgröße beteiligt. Dies entspricht einer Form der relativen Gewinnbeteiligung.
5.2. Kapitalbeteiligung
Daneben ist eine Beteiligung der Mitarbeiter am Unternehmen auch in schuld- oder gesellschaftsrechtlicher Form möglich. Die stille Beteiligung bietet hierfür besondere Möglichkeiten.
Unabhängig von der konkreten Form besteht die Erwartung, dass eine Erfolgsbeteiligung Interessenkonflikte zwischen Kapital, Arbeitgebern und Arbeitnehmern verringern und eine stärkere Leistungsharmonie fördern kann.
Die mit den Beteiligten abgestimmten Erfolgsanteile sind auf Unternehmensebene grundsätzlich als Betriebsausgabe – insbesondere als Lohn und Gehalt – abzugsfähig. Sie unterliegen als Einkünfte aus nicht selbstständiger Tätigkeit der Lohn- und Einkommensteuer. Als Arbeitsentgelt im Sinne der Sozialversicherung sind sie grundsätzlich auch sozialabgabenpflichtig. Unter bestimmten Voraussetzungen kann bei einer investiven Verwendung eine zeitliche Verschiebung des Zuflusses und damit der Fälligkeit von Lohnsteuer und Sozialabgaben möglich sein. Die finanziellen Auswirkungen einer Erfolgsbeteiligung können mit einer positiven Motivationswirkung, geringeren Arbeitsausfällen, einem höheren Zufriedenheitsniveau sowie einem verbesserten Kooperations- und Organisationsverhalten verbunden sein.
Die Verwendung des Kostenbegriffs macht den Beteiligten dabei nicht nur die wirtschaftlichen Zusammenhänge deutlich. Sie kann darüber hinaus Anreize schaffen, auch soziale und moralische Aspekte des wirtschaftlichen Handelns zu berücksichtigen. Damit wird es möglich, Begriffe wie Werte, Freiwilligkeit, Macht, Moralität und Verwerflichkeit auch unter kosten- und erfolgsbezogenen Gesichtspunkten zu betrachten.
6. Erfolgsorganisation
Organisation und betriebliche Ordnung werden durch die notwendige Kenntnis der Erfolgszusammenhänge und die entsprechenden Erfolgsverfahren unterstützt. Grundsätzlich können sich solche Organisationen besonders dann festigen, wenn die Beteiligten davon ausgehen, dass sie ihre gemeinsamen Ziele besser gemeinsam als allein erreichen können. Dabei werden Aufgabenerfüllung, Selbstorganisation und bestehende Unordnung sichtbar. Aus den wirtschaftlichen Abläufen können sich Organisationsformen ergeben, die dem Subsidiaritätsprinzip entsprechen (Bilder 2 und 3). Das bedeutet vereinfacht: Beteiligte unterstützen andere, wenn diese an die Grenzen ihrer Leistungsfähigkeit gelangen. Schwächere oder kleinere Einheiten werden dort unterstützt, wo sie diese Unterstützung benötigen. Auf diese Weise kann die Kenntnis und das Verständnis für das gemeinsame Erfolgsziel bei allen Beteiligten und auf allen Ebenen wachsen.
7. Soll-Ist-Erfolg
Eine wesentliche Voraussetzung für den Unternehmenserfolg sind klare Zielvorstellungen (Bild 1). Deshalb sollten SOLL-IST-Messungen sowohl für die gesamte Periode als auch für eine zeitnahe Abrechnung – beispielsweise monatlich – erstellt werden. Bild 4 zeigt hierzu beispielhaft Planvorstellungen für ein konkretes Jahr mit den aus der kurzfristigen Erfolgsrechnung relevanten Jahreszieldaten.
Diese Zieldaten sollten allen beteiligten Führungs-, Dispositions- und Durchführungsmitarbeitern erläutert und bekannt sein. In dem dargestellten Praxisbeispiel ergaben sich die IST-Daten Monat für Monat. Bis zum Jahresende wurde durch kooperative Leistung sogar eine Mehrleistung von mehr als 10 % erreicht. Störungen und Leerlauf konnten durch gemeinsame Aktionen und Einsätze reduziert beziehungsweise ausgeschaltet werden. Bild 4 zeigt hierzu einen Auswerte-Anreiz für eine Mehrleistung von 5 % beziehungsweise 10 %.
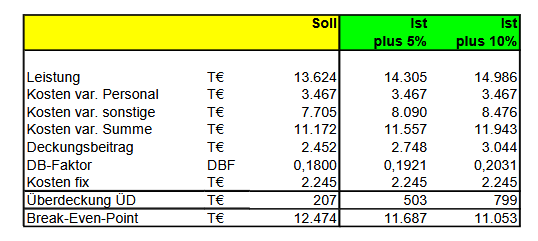
Bild 4: Planvorstellung mit 5% und 10% Mehrleistung z.B. durch Ausschaltung von Leerlauf/Störungen
Die folgende Rechnung zeigt die daraus resultierenden Erfolgsbeteiligungen. „ÜD“ steht dabei für Überdeckung:
| Erfolgsgröße | +5 % | +10 % |
|---|---|---|
| ÜD-SOLL | 207 T€ | 207 T€ |
| ÜD-IST | 503 T€ | 739 T€ |
| Mehr-ÜD-IST | 296 T€ | 532 T€ |
| 20 % Mehr-ÜD Unternehmen | 59 T€ | 106 T€ |
| 80 % Mehr-ÜD Personal | 237 T€ | 426 T€ |
Für das Gesamtjahr wurden somit 20 % der zusätzlichen Überdeckung dem Unternehmen zugeführt. 80 % der Mehrüberdeckung wurden als Erfolgsbeteiligung über die Personalkosten verteilt.
Daraus ergeben sich zwei Beispiele:
1. Bei 5 % Mehrleistung
Der verteilbare Betrag beträgt 237 T€. Bezogen auf variable Personalkosten von 3.467 T€ ergibt sich eine Erfolgsvergütung von:
237 T€ / 3.467 T€ = 6,8 %
Damit erhalten alle Personalkosten – also Löhne und Gehälter in unterschiedlicher individueller Höhe – zusätzlich eine Erfolgsvergütung von 6,8 %.
2. Bei 10 % Mehrleistung
Der verteilbare Betrag beträgt 426 T€. Bezogen auf Personalkosten von 3.467 T€ ergibt sich:
426 T€ / 3.467 T€ = 12,3 %
In diesem Fall werden alle Personalkosten mit einer Erfolgsvergütung von 12,3 % auf das Jahr zusätzlich zu Lohn und Gehalt berücksichtigt. Werden bereits während des Jahres monatliche Auszahlungen vorgenommen, müssen diese bei der Jahresabrechnung kumulativ berücksichtigt werden.
Die Beispiele zeigen zunächst nur die grundsätzliche Relation. In der Praxis sind zu Beginn eines Erfolgsvergütungssystems etwa 5 bis 10 % zusätzlich zu Lohn und Gehalt möglich. Nach mehrjähriger Erfahrung und entsprechender Zusammenarbeit aller Beteiligten können auch deutlich mehr als 10 % erreicht werden. Unternehmen, die solche Ergebnisse erzielen, haben das Gewinn- beziehungsweise Überdeckungsziel entsprechend erreicht.
8. Perioden und Erfolgsmessung
Bei jeder Erfolgsvergütung ist es auch aus psychologischer Sicht sinnvoll, die Beteiligung möglichst zeitnah auszuzahlen. Selbst wenn die erforderliche Mindestüberdeckung für das Gesamtjahr ausgewiesen wird, sollte zusätzlich eine monatliche SOLL-Größe dargestellt werden. Gerade in der Bauwirtschaft bestehen starke saisonale Einflüsse. Diese müssen erkannt und bei der Erfolgsplanung berücksichtigt werden (Bild 5).
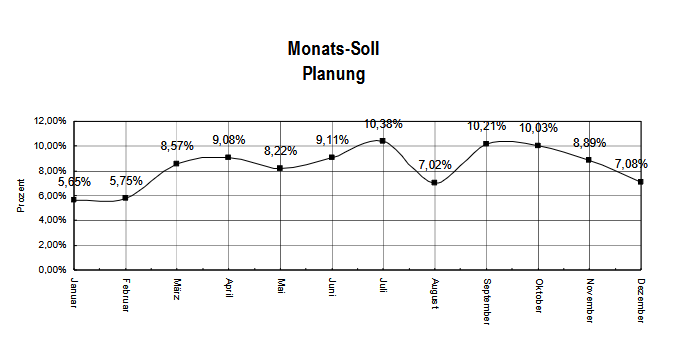
Bild 5
Für die Erfolgssteuerung und Erfolgsdisposition müssen deshalb die jeweiligen Erfolgsgrößen als SOLL-Werte festgelegt werden. Die monatlichen SOLL-Größen können anschließend mit den entsprechenden IST-Überdeckungen verglichen und kurzfristig für die weitere Planung genutzt werden. Erfolgsorientierte Unternehmer sorgen gleichzeitig dafür, dass auch in den jeweiligen Saisonabschnitten die notwendigen Aufträge abgewickelt werden können. Für die Erfolgsbeteiligung und eine zeitnahe Erfolgsvergütung ist die kumulierte Betrachtung von Monat zu Monat entscheidend. Bereits mit der Mindesterfolgsplanung kann festgelegt werden, welcher Anteil einer höheren Überdeckung im Unternehmen verbleibt und welcher Anteil als Erfolgsvergütung an die Beschäftigten ausgezahlt wird.
9. Zusammenfassung
Eine Erfolgsvergütung kann die gemeinsame Erfolgsorientierung und damit auch die Erfolgsleistung aller betrieblich Beteiligten stärken. In Unternehmen und insbesondere in der Bauwirtschaft gibt es unterschiedliche Baustellen, Projekte und Abwicklungen mit jeweils unterschiedlicher Erfolgsauswirkung. Gleichzeitig haben alle im Unternehmen Tätigen ein gemeinsames Interesse an einer leistungsfähigen und erfolgreichen Organisation. Die Mitarbeiter können sich dabei stärker als Teil der gesamten Organisation verstehen. Frühere Interessenkonflikte können dadurch teilweise in den Hintergrund treten, weil alle Beteiligten ein gemeinsames Erfolgsziel erkennen und erreichen wollen. Eine gesamtbetriebliche Erfolgsvergütung fördert damit ein ziel- und erfolgsorientiertes Handeln aller Beteiligten. Sie kann zu einer Grundlage für eine stärker auf gemeinsamen Erfolg ausgerichtete betriebliche Organisation werden.