

BUB-Autor der Veröffentlichung: Stephan Sehlhoff, Dipl.-Kfm. (CMC/BDU)
überarbeiteter Stand: Oktober 2026
Nachdem als erster Planbestandteil die Festlegung des individuellen erforderlichen Mindestgewinns Unternehmens vorgenommen wurde (vgl. hierzu den Artikel in der vorigen Ausgabe), gilt es als nächstes die einzelnen Fixkostenpositionen des Unternehmens festzustellen. Hierbei hat sich seit Jahren das Verfahren bewährt, die relevanten Sachkonten der Finanzbuchhaltung in fixe und variable Gruppen zu gliedern. Es ist dann ganz leicht möglich, die sinnvoll gebildeten Gruppen, welche normalerweise nicht mehr als 10 bis 15 Fixkostengruppen sind, zu planen. Hierzu orientiert man sich an den Werten und den Entwicklungen dieser Werte in den Vorjahren. Anschließend werden die Fixkostengruppen summiert und dann zusammen mit dem geplanten Mindestgewinn der erforderliche Deckungsbeitrag für das neue Jahr ermittelt.
Der nächste Planungsschritt ist die Ermittlung der Erfolgsträchtigkeit des Unternehmens. Hierzu werden die eingesetzten variablen Kosten ermittelt (dies ist i.d.R. die Summe aus den eingesetzten Subunternehmerkosten, des Materials, der Personalkosten der gewerblichen Mitarbeiter, Skonti und ggf. Maschinenkosten). Diese Summe wird von der Gesamtleistung des Unternehmens abgezogen. Auf diesem Weg wurde so ganz einfach den jeweils realisierte Deckungsbeitrag der letzten Jahre bestimmt. Das Verhältnis von Deckungsbeitrag zu Gesamtleistung (= Deckungsbeitragsfaktor) bezeichnet man als die Erfolgsträchtigkeit. Dieser Wert sollte für die letzten 3 Jahre ermittelt werden. Es fällt auf, dass sich eine Tendenz abzeichnet, welche dann mit einer entsprechenden Auswertung aus Vorkalkulationen des aktuellen Auftragsbestandes für das zu planende Jahr erhärtet werden sollte.
Durch einfache Division von Deckungsbeitrag und (Plan-)Deckungsbeitragsfaktor wird die erforderliche Leistungsgröße und damit die richtige Unternehmensgröße des Unternehmens bestimmt. Nach und nach werden dann Preisfaktor (für die Kalkulation), Break-Even-Point mit seinen Kapazitäts- und Wertaussagen sowie die stundenbezogenen Vergleichgrößen zu Zielgrößen. Die Abbildung zeigt eine hiernach erstellte operative Planung eines kleineren Bauunternehmens. Die hier festgelegten Werte sind die Soll-Werte für das neue Jahr.
Die Finanzbuchhaltung ist die Grundlage für den monatlichen Soll-Ist-Vergleich; sie ist das Nervensystem des Gesamtbetriebes. Hier laufen alle Fäden, Ausgaben und Erlöse zusammen. Egal, ob die Buchhaltung mit einer hausinternen Systematik oder bei externen Rechenzentren (z.B. Datev) implementiert ist, ihr liegt immer ein Kontenplan zugrunde. Es gilt jetzt monatlich die in der Planung festgelegten Gruppen mit den monatlichen IST-Zahlen zu vergleichen.
Viele Erstberatungen der BUB® haben gezeigt, dass die bislang in den Unternehmen vorhandenen Auswertungen (Betriebsabrechnungen) zumeist viel zu unübersichtlich sind und die vorn genannten zielorientierten Ansätze in keinerlei Weise erfüllen. Für das Bankenrating und die Creditrefom Bonitätsprüfung ist dies ein eindeutiges Minuszeichen und nicht mehr akzeptabel!
Der Gesamtbetrieb auf einen Blick
Der Soll-Ist-Vergleich selbst, wie er monatlich z.B. mit der beratungsunterstützenden Softwarelösung „BUB-Leistungsübersicht–Planbildung“ realisiert werden kann, braucht dabei nicht mehr als eine DIN A4 –Seite umfassen. Alles was mehr ist, neigt zum Übergehen. Es ist wichtig, dass die Geschäftsführung mit wenigen Zahlen dennoch einen umfassenden Überblick über die Gesamtlage des Unternehmens bekommt und die entscheidenden Hinweise erhält, wo und wie aufkommenden Abweichungen entgegen gesteuert werden kann. Erst mit diesem Überblick wird es möglich, Ursachen zu ergründen und das Unternehmen auf den gewünschten zielorientierten Kurs zu bringen. Die entscheidenden Hinweise hierzu gibt der Auswertungs- und Kennzahlenbereich, neben dem Deckungsbeitrag, dem Deckungsbeitragsfaktor, dem gesamtbetrieblichen Preisfaktor für die Preispolitik, dem Break-
Even-Point sowie der Stundenangabe, wann dieser bei der derzeitigen Erfolgsträchtigkeit erreicht sein wird. Die Planspalte mit den Zielvorgaben (dem Soll also) muss dabei immer mit ausgewiesen werden. Auch bei entsprechenden saisonalen, monatsbezogenen Soll-Ist-Vergleichen ist eine Planspalte immer vorhanden.
Controlling ist keine Hexerei!
Die Einrichtung einer solchen Systematik für ein erfolgsorientiertes Controlling im Betrieb ist keine Hexerei, sie ist in ca. 2 Tagen realisiert. In allen Fällen können die vorhandenen Softwarelösungen zur Finanzbuchhaltung oder bei den externen Rechenzentren (z.B. Datev) bestehen bleiben, denn sie liefern die Datengrundlagen. Die hier erläuterten monatlichen Soll-Ist-Vergleiche haben sich in vielen kleinen und mittleren Unternehmen der Bauwirtschaft bewährt und sind monatlich in der Regel in 10 bis 15 Minuten erstellt. So ist die Geschäftsführung zum Zwecke der zielorientierten Unternehmenssteuerung rechtzeitig mit den erforderlichen, wirklich benötigten Steuerungszahlen versorgt. Die vorgenannte Softwarelösung für den monatlichen Soll-Ist-Vergleich wird übrigens im Rahmen einer mit öffentlichen Mitteln förderfähigen BUB-Beratung im Unternehmen kostenlos hinterlassen.
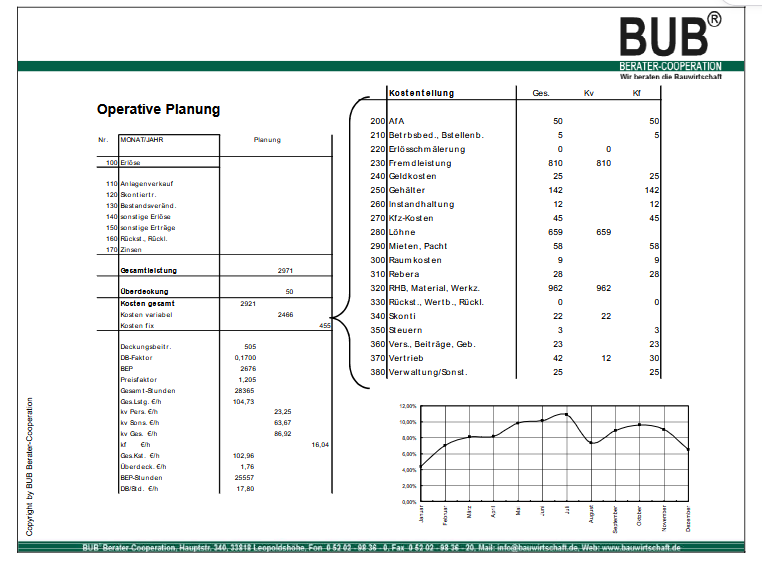
Abb.: Beispiel einer operativen Jahresplanung für ein Bauunternehmen als Grundlage für dessen monatlichen Soll-Ist-Vergleich (Angaben in T€ reichen völlig aus).
Zum Autor
Dipl.-Kfm. Stephan Sehlhoff, Studium der Wirtschaftswissenschaften, seit 1989 freiberuflich tätiger Baubetriebsberater und seit 2004 Leiter der Bau- und Baustoff-Unternehmensberatung (BUB®), 33818 Leopoldshöhe. Schwerpunkt: betriebswirtschaftliche Unternehmenssteuerung und Konzeption und Einrichtung ganzheitlicher Informations- und Steuerungssysteme, Autor von Fachveröffentlichungen, Mitglied in Baubetriebsberater-Arbeitskreisen, im Bundesverband Deutscher Unternehmensberater BDU e.V., Träger des internationalen Titels „Certified Management Consultant“ (CMC) des International Council of Management Consulting Institutes (ICMCI). E-mail: st.sehlhoff@bauwirtschaft.de.