

BUB-Autor der Veröffentlichung: Stephan Sehlhoff, Dipl.-Kfm. (CMC/BDU)
überarbeiteter Stand: Oktober 2026
Das Fehlen der zielorientierten Unternehmensführung macht sich insbesondere in rezessiven Zeiten mit zurückgehenden Märkten und sich verschärfenden Preissituationen nachteilig bemerkbar. Wie keine andere Branche hat die Bauwirtschaft in den Jahren bis 2006 und auch wieder in den Jahren ab 2022 bewiesen, dass – ausgedrückt durch ihre Insolvenzzahlen – die effiziente und zielorientierte Unternehmensführung mit deckungsbeitragsbasierenden Steuerungsgrundlagen für viele kleine und mittlere Unternehmen zweckvoll gewesen wäre.
Die Vorteilhaftigkeit der Deckungsbeitragsrechnung gegenüber der Vollkostenrechnung ist bereits in vielen Veröffentlichungen und Erfahrungsberichten nachgewiesen worden, so dass wohl über die wirksame Steuerungs-Effizienz dieser Kostenrechnungsmethode keinerlei Zweifel mehr bestehen dürfte. Nichts desto trotz arbeiten noch zu viele Unternehmen mit der nachteiligeren Vollkostenrechnungsmethode und verzichten somit auf Frühwarnsysteme, wie diese mit der DBR-Methode möglich werden.
Was ist also bei der Einführung von Steuerungs- und Frühwarnsystemen in Unternehmen am Bau zu beachten und was ist hierfür erforderlich?
Ziele sind die Basis für alles Handeln
Insofern ist es erforderlich, für das Unternehmen eine Planung einzurichten. Viele kleine und mittlere Unternehmen, welche von der BUB betreut werden, verfügen über eine strategische Planung (Langfristplanung), die einen mehrjährigen Zeitraum umfasst. Von dieser Langfristplanung wird die operative (jährliche) Planung jeweils abgeleitet und die entsprechenden Daten für das Jahr festgelegt.
Nachdem die qualitativen und quantitativen Ziele erkannt worden sind, gilt es, alle Geschäftsvorfälle an diesen Zielen zu messen. Nur so bekommt die Steuerung eine Grundlage.
Hierbei gibt es drei Zeiträume:
- Das „Vorab-Controlling“. Damit ist die Phase gemeint, die vor dem Baubeginn liegt; d. h. die Kalkulations- und Preisbildungsphase.
- Im Rahmen des „begleitenden Controllings“. Hier sind die gesamtbetrieblichen (monatlichen) Soll-/Ist-Vergleiche gemeint, aber auch die objektbezogenen Soll-/Ist-Vergleiche, die sich auf das einzelne Bauvorhaben beziehen. Des Weiteren gehört zu diesem Controllingbereich die leicht einzurichtende und begleitende Liquiditäts- und Produktivitätsplanung mit den Hochrechnungen.
- Der Bereich des „Im-Nachhinein-Controllings“. Hiermit ist gemeint, inwieweit sich die Ziele tatsächlich nach Abschluss des Bauvorhabens erreichen lassen konnten.
In den folgenden Ausführungen lesen Sie am Beispiel des BUB-Steuerungssystems, wie sich diese Inhalte in der Praxis realisieren lassen und wie es zahlreiche von uns betreute kleine und mittlere Unternehmen seit vielen Jahren erfolgreich anwenden.
Individuelle Ziele
Jedes Unternehmen hat eine individuelle Struktur: Eigenkapital, Anlagevermögen, Knowhow, unternehmerische Persönlichkeiten etc. sind bei jedem Unternehmen unterschiedlich. Insofern ist es nicht möglich, z. B. über Erfahrungs oder Vergleichsgrößen mit fremden Firmen entsprechende individuelle Ziele festzulegen. Es gilt, individuelle Ziele für den Einzelfall zu begründen und für das Unternehmen in seiner jeweiligen Wettbewerbs-/Marktsituation festzulegen. Keinesfalls ist es richtig, mit festen Ansätzen (z.B. starre 6 % Gewinn) zu rechnen, nur weil dies seit Jahrzehnten historisch so weitergegeben wurde.
Strategische Planung
Eine strategische Planung besteht aus den Analysen der letzten Jahresabschlüsse und der Feststellung des Eigen- und Fremdkapitals. Das Anlagevermögen ist so zu strukturieren, dass für die nächsten Jahre die Entwicklung deutlich wird. Hierzu zu nehmen sind dann die geplanten Investitionen für die nächsten Jahre und die Festlegung wie sich diese nach heutigem Dafürhalten finanzieren lassen werden. Hieraus erwächst dann eine Übersicht, wie sich in den nächsten Jahren die Anlagevermögenssituation, die AfA, die Zinsen und die Tilgungen entwickeln werden.
Unter der Voraussetzung, dass jedes Unternehmen eine solide Eigenkapitalsituation benötigt, ist dann eine Eigenkapital-Anpassungsrate zu ermitteln, die langfristig so zu bemessen ist, dass das Anlagevermögen mit Eigenkapital gedeckt wird (sog. „Goldene Finanzierungsregel“).
Nach Kenntnis der indiviuellen Tilgungshöhe aufgrund vorher eingegangener Kreditverpflichtungen sowie weiterer Gewinn-Determinanten, wird der Mindestgewinn für die kommenden Jahre festgelegt. Dieser hat i.d.R. in jedem Jahr – aufgrund vorher eingegangener (nicht geplanter) Verpflichtungen – eine andere Höhe!
Operative Planung
Aus den Größen der strategischen (Langfrist-)Planung sind dann in weiteren Verlauf die operativen Größen festzulegen. Hier spielt der ermittelte Mindestgewinn des zu planenenden Jahres sowie die ermittelte Afa-Größe ebenso eine Rolle, wie die festgelegten Geldkosten (=Zinsen), die sich aus langfristigen und kurzfristigen Geldkosten zusammensetzen. Anschließend sind auch die weiteren Fixkosten-Positionen detailliert zu planen. Hierbei hat es sich bewährt, dass einmalig die Sachkonten zu solchen Kostenarten zusammengefasst werden, welche eindeutig fixen und variablen Charakter haben. Ein Beispiel hierfür zeigt Abb. 1, welches den sogenannten Konteninterpreter wiedergibt.
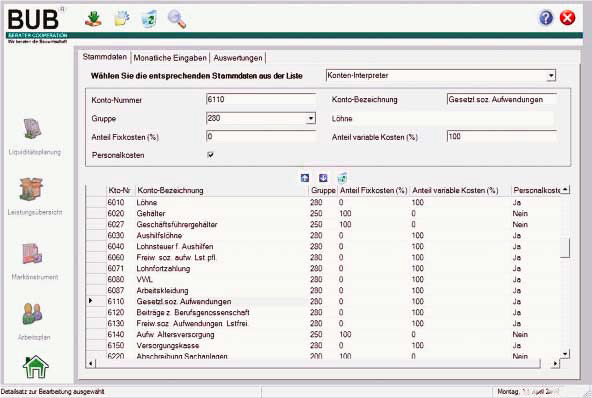
Abb.1: Konteninterpreter als Zuordnungsvorschrift für fixe und variable Kosten
Nachdem alle Fixkosten sowie der Mindestgewinn festgelegt sind, ergibt sich aus der Addition dieser beiden Größen der Mindest-Deckungsbeitrag für die aktuelle Planperiode (das Geschäftsjahr). Dieser wird ins Verhältnis gesetzt mit dem geplanten Deckungsbeitragsfaktor; er sagt als Produktivitätsziffer über die Relation Deckungsbeitrag zur Gesamtleistung aus, und zeigt so für das Geschäftsjahr den erforderlichen Umsatz (die Mindestleistung) an. Erst nachdem man diese Größe kennt, lassen sich dann leicht – unter Subtraktion der Deckungsbeitragsgröße – die maximal hierfür zur Verfügung stehenden variablen Kosten als Plansumme feststellen.
Die Aufteilung der Summe der variablen Kosten wird dann ebenfalls entsprechend aktueller Geschäftsfeld- oder Sales-Mix-Relationen festgestellt. Eckzahlen mit den Aufträgen zurechenbaren variablen Kostenarten sind z.B. Subunternehmer, Personal, Material, Geräte, u.a.
Nachdem dieser Planungsschritt abgeschlossen ist, lassen sich ggf. bereits hierauf aufbauende „Unterpläne“ festlegen, hierzu gehören z.B. die Aufteilung der Jahresplanung nach bestimmten Sortiments- oder Geschäftsfeldern. Planwerte werden zweckmäßigerweise in einer Steuerungssoftware als Stammdaten hinterlegt, so dass sich die Messung der quantitativen Ziele am jeweiligen Ist an diesen orientieren kann. Im BUB-Steuerungssystem, der in vielen von der BUB betreuten Unternehmen der Bauwirtschaft verwendeten Controllinglösung sind dies z.B. die Instrumente des „Marktinstruments“ mit Kalkulation/Preisbildung, der Wettbewerberbeobachtung sowie die monatliche „Leistungsübersicht“ als gesamtbetrieblicher Soll-/Ist-Vergleich, welche dem Unternehmen zur selbständigen Controlling angeleitet werden.
Messung quantitativer Ziele im Ist
Im Vorab-Controlling lassen sich die quantitativen Ziele bereits während der Kalkulations- und Preisbildungsphase heranziehen, um schon hier entsprechende Verhandlungs-, bzw. Frühwarnindizien zu erhalten. Durch Einsatz des "Marktinstruments" wird dem Kalkulator und der Unternehmensleitung frühzeitig (vor Angebotsabgabe) deutlich, ob das von ihm soeben kalkulierte Objekt zielkonform ist oder nicht. Da sich zielorientiert arbeitende Unternehmen von der kostenorientierten Preisbildung verabschiedet haben und sich hin zu einer marktorientierten und damit gewinnorientierten Preisbildung entwickelt haben, wissen diese, dass die Wettbewerberbeobachtung für die Feststellung des Marktpreises unabdingbar ist, vgl. hierzu Artikel aus bi BauMagazin "Sicherer kalkulieren und im Wettbewerb gewinnen".
Statische Preisansätze (wie dies bei der Zuschlagskalkulation der Fall ist) erfüllen diese Anforderungen natürlich nicht. Der "Preisbildner" aber, welcher mit Deckungsbeiträgen kalkuliert, kann bereits vor Abgabe des Angebots erkennen, wie das Objekt in das Gesamtgefüge des Unternehmens passt oder nicht; d.h. ob es zum SOLL der Planung passt oder bei schlechterer Preis-Erfolgsträchtigkeit ggf. zu Kapazitätsanpassungen veranlasst.
Auch bei Preisverhandlungen ist durch die Hinterlegung der entsprechenden Plangruppen schnell eine Entscheidung möglich, ob das Bauvorhaben angenommen werden sollte oder nicht.
Kein Auftrag bringt Gewinn!
Merke: Solange ein Auftrag noch einen positiven Deckungsbeitrag bringt, trägt dieser Deckungsbeitrag zur Deckung der fixen Kosten und zur Erwirtschaftung des Mindestgewinns bei. Denn: Kein Auftrag bringt Gewinn! Lediglich die Deckungsbeiträge der einzelnen Aufträge müssen bis zum Ende des Geschäftsjahres zum Gesamtdeckungsbeitrag
beitragen. Wichtig ist, dass man Messgrößen für die Steuerung der Kapazitätsgestaltung und der Erbringung eines maximalen Deckungsbeitrags hat.
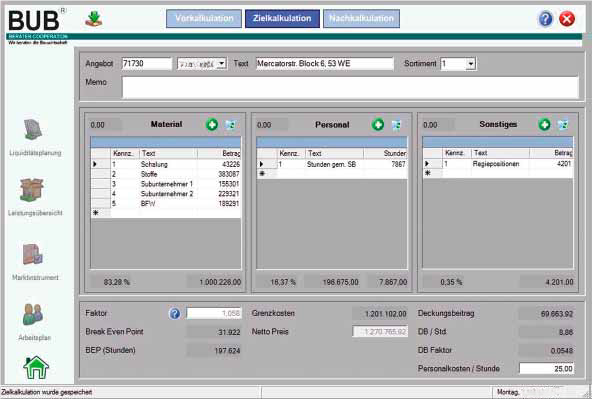
Abb. 2: Schnelle Preisbildung mit Deckungsbeiträgen auf Basis der Grenzkosten und unter Berücksichtigung
der geplanten Jahres-Ziele mit sicheren Aussagen zur Steuerung. Analog hierzu erfolgt die jeweilige Ziel-/Mit-/Nachkalkulation.
Aufgrund der Marktsituation kann es dann vorkommen, dass ein Auftrag zu einem schlechten Preis hereingenommen werden muss. Das Controlling im DBR-System liefert hier aber die weiterführenden Hilfen: So ist es Aufgabe der Zielkalkulation, entsprechende Zielvorgaben für die Beeinflussung der variablen Kosten zu machen (Abb. 2). Denn die variablen Kosten sind die Größen die zu beeinflussen sind, um den Deckungsbeitrag im Nachhinein (d. h. nach Auftragshereinnahme) zu optimieren. Dieses sogenannte Target Costing (Zielkostenrechnung) liefert den Unternehmen die Ansätze und Aussagen – analog zur Vorkalkulation und Preisbildung – wie sich das Objekt dann im Gesamtgefüge verhält; d.h. wieviel Umsatz das Unternehmen in diesem Jahr machen müsste, wenn alle anderen Aufträge die gleiche Erfolgsträchtigkeit hätten wie dieser hier aktuelle gerechnete. Die hier festgelegten Größen sind dann auch die Basis für die anschliessende AV-Planung und -steuerung durch den Bauleiter. Hier wird dann das Bauvorhaben arbeitsgangbezogen und ablaufgerecht strukturiert (Abb. 3) und eine Handlungsanweisung inkl. Bedarfsplänen für den Einkauf und die Steuerung durch den Polier/Schachtmeister/Vorarbeiter auf der Baustelle erstellt.
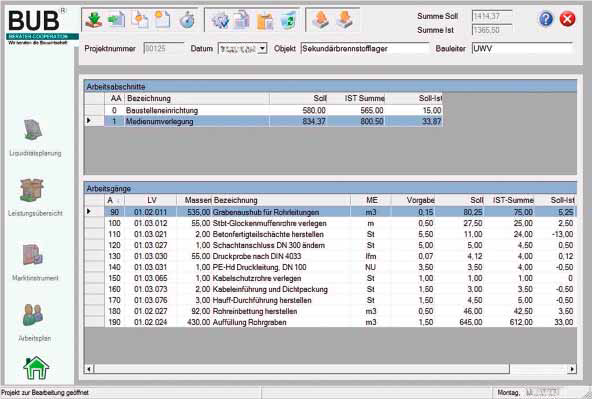
Abb. 3: Projektplanung auf Basis der Zielkalkulation im Target-Costing.
Baubegleitendes Controlling
Im Rahmen des begleitenden Controllings ist zu unterscheiden zwischen der Steuerung auf gesamtbetrieblicher und auf auftragsbezogener Ebene. Die auftragsbezogene Ebene beschränkt sich ausschließlich auf die Kostenträger; d.h. auf die Baustellen. Die gesamtbetriebliche Auswertung – z.B. durch die BUB Leistungsübersicht – umfasst das gesamte Unternehmen. Denn beide Betrachtungen beziehen sich auf den gleichen Datenstamm der Sachkontensalden, weshalb die Summe der betrachteten Baustellen wiederum das gesamtbetriebliche Ergebnis stützt.
Der monatliche Aufwand für den gesamtbetrieblichen Soll-/Ist-Vergleich beträgt meist nicht mehr als 10 – 15 Minuten. Hierbei werden die entsprechenden Monatssalden gemäß dem Interpreter (Abb. 1) von der Fibu bereitgestellt und dann in den SOLL-IST-Vergleich importiert. Selbstverständlich wird dabei die saisonale Komponente berücksichtigt, mit der ausgesagt wird, wie sich die Fixkosten im Jahr monatlich (relativ) gleichverteilen, die variablen Kosten und die entsprechenden Leistungsgrößen sich hingegen aufgrund der jahreszeitlichen Auslastung von Betrieb zu Betrieb und von Region zu Region unterscheiden. Auch diese Saisongrößen wurden aber bereits am Jahresanfang in der Planung festgelegt, so dass im Rahmen des monatlichen Controllings nur noch Auswertungen im SOLL-IST produziert werden brauchen, die es dann gilt für die Steuerung zu interpretieren.
Baustellen- und Geschäftsfeld-Controlling
Der auftragsbezogene Soll-/Ist-Vergleich im Rahmen einer begleitenden, monatlichen Nachkalkulation berücksichtigt alle schlussgerechneten und noch nicht schlussgerechneten, aber bewerteten Vorhaben in der Periode. Die Basis für diesen Soll-/Ist-Vergleich ist das entsprechende Kennzeichen des Bauvorhabens (analog zu Abb. 2). Wichtig: Es brauchen nur noch die angefallenen, variablen Kosten des Bauvorhaben betrachtet werden. Gemeinkostenstellen, bzw. die Verteilung der Gemeinkosten- oder sog. Prozesskosten-Zuschläge gibt es nicht mehr. Die Fixkosten des Betriebes werden mit der Steuerung des Deckungsbeitrages berücksichtigt. Der Inhalt der Kostenstellen (Baustellen) entspricht sachkontenmäßig somit dem Inhalt der variablen Kosten des Konteninterpreters (s.o). Als Leistung sind den aufgelaufenen Kosten die entsprechenden Leistungen gegenüberzustellen. Dies ist in der Regel der Wert der teilfertigen Leistungen für das Bauvorhaben.
Durch den Einsatz einer geordneten Arbeitsplanung und -steuerung braucht die Feststellung der teilfertigen Leistungen kein Problem mehr sein und hat sich in den von der BUB betreuten Unternehmen manchmal bis hin mit Tagesfertigkeit bewährt. Nur für den Fall, dass ein Objekt im Zeitverlauf schlussgerechnet wurde, wird statt der teilfertigen Leistungen die entsprechende schlussgerechnete Größe als Leistung eingesetzt. So wird jedes Objekt begleitend nachkalkuliert; auch hier liefert das "Marktinstrument" entsprechenden Auswertungsmöglichkeiten. Durch die Einordnung jedes einzelnen Objektes zu einer bestimmten Sortimentsgruppe (Geschäftsfeld) sollten darüber hinaus Geschäftsfeldaussagen möglich werden, die dann wiederum für eine strategische Unternehmenssteuerung einsetzbar werden (Geschäftsfeldpolitik).
Die Summe aller monatlichen nach-, bzw. mitkalkulierten Objekte liefert dem Controller die Steuerungsinformationen, die er benötigt, um jedes Projekt im Lauf seiner Entwicklung rechtzeitig zu beurteilen und bei Planabweichungen die erforderlichen Zeitreserven zu erschließen, entsprechende Handlungen zur Korrektur – und letztlich zum Erreichen des geplanten Soll einzuleiten.
Liquidität ist alles
Als alles stützende, begleitende Controlling-Komponente ist die Messung der Liquidität und Produktivität (wöchentlich) zu nennen. Dieses Controllinginstrument lässt frühzeitig entsprechende Liquiditätsengpässe erkennen und zeigt Handlungserfordernis auf. Kombiniert ist die Liquiditätsplanung mit einer Produktivitätsmessung über den Geldeingang, welche dann hochgerechnet auf das Jahr wiederum als Zweitkriterium zur Beurteilung der gesamtbetrieblichen Planerreichung herangezogen wird.
Zusammenfassung
Das Controlling mit Deckungsbeiträgen hat sich über viele Jahre, insbesondere aber in rezessiver Zeit, in Unternehmen der Bauwirtschaft bewährt. Es hat gezeigt, dass zielorientiert arbeitende Unternehmen über den besseren Informationsvorsprung verfügen, der sie nicht nur eigenkapitalmäßig und unter Rating-Gesichtspunkten für härtere Zeiten besser aussehen lässt. Gegenüber vielen Wettbewerbsbetrieben verfügen marktorientiert arbeitende Unternehmen über entscheidende Vorteile, die durch ein schlankes Controlling-System ein rechtzeitiges Reagieren, bzw. eine frühzeitige Beurteilung möglich werden lassen.
Zum Autor
Dipl.-Kfm. Stephan Sehlhoff, Studium der Wirtschaftswissenschaften, seit 1989 freiberuflich tätiger Baubetriebsberater und seit 2004 Leiter der Bau- und Baustoff-Unternehmensberatung (BUB®), 33818 Leopoldshöhe. Schwerpunkt: betriebswirtschaftliche Unternehmenssteuerung und Konzeption und Einrichtung ganzheitlicher Informations- und Steuerungssysteme, Autor von Fachveröffentlichungen, Mitglied in Baubetriebsberater-Arbeitskreisen, im Bundesverband Deutscher Unternehmensberater BDU e.V., Träger des internationalen Titels „Certified Management Consultant“ (CMC) des International Council of Management Consulting Institutes (ICMCI). E-mail: st.sehlhoff@bauwirtschaft.de.
Link zur Ursprungsveröffentlichung (PDF)